AI株システムを3銘柄で試した初日、結果は1勝2敗でした|20日間そのまま測ります
AI株システムの検証初日(2026年8月27日)は、3銘柄で合計3回の条件判定が発生し、結果は1勝2敗(平均損益 約-0.47%)でした。
初日だけ見れば負け越しですが、この結果を受けて条件を変更することはしません。今日から20営業日、まったく同じ条件のまま検証を続けてデータを溜めます。
初日(2026-08-27)の結果まとめ
まずは初日1日分の集計結果です。
| 項目 | 初日のデータ |
|---|---|
| 検証した銘柄数 | 3銘柄(トヨタ・ソニーG・ソフトバンクG) |
| 合計データ数 | 192本(各銘柄 64本×3) |
| 条件に合った回数(シグナル) | 3回 |
| 勝ち / 負け | 1勝 / 2敗 |
| 平均損益(1回あたり) | 約 -0.4652% |
銘柄ごとの内訳は以下の通りです。
- トヨタ(7203.T):条件に合う場面なし(0回)
- ソニーグループ(6758.T):1回(0勝1敗 / 損益 約-0.7498%)
- ソフトバンクグループ(9984.T):2回(1勝1敗 / 平均損益 約-0.323%)
実際の5分足で「1勝2敗」を確認する
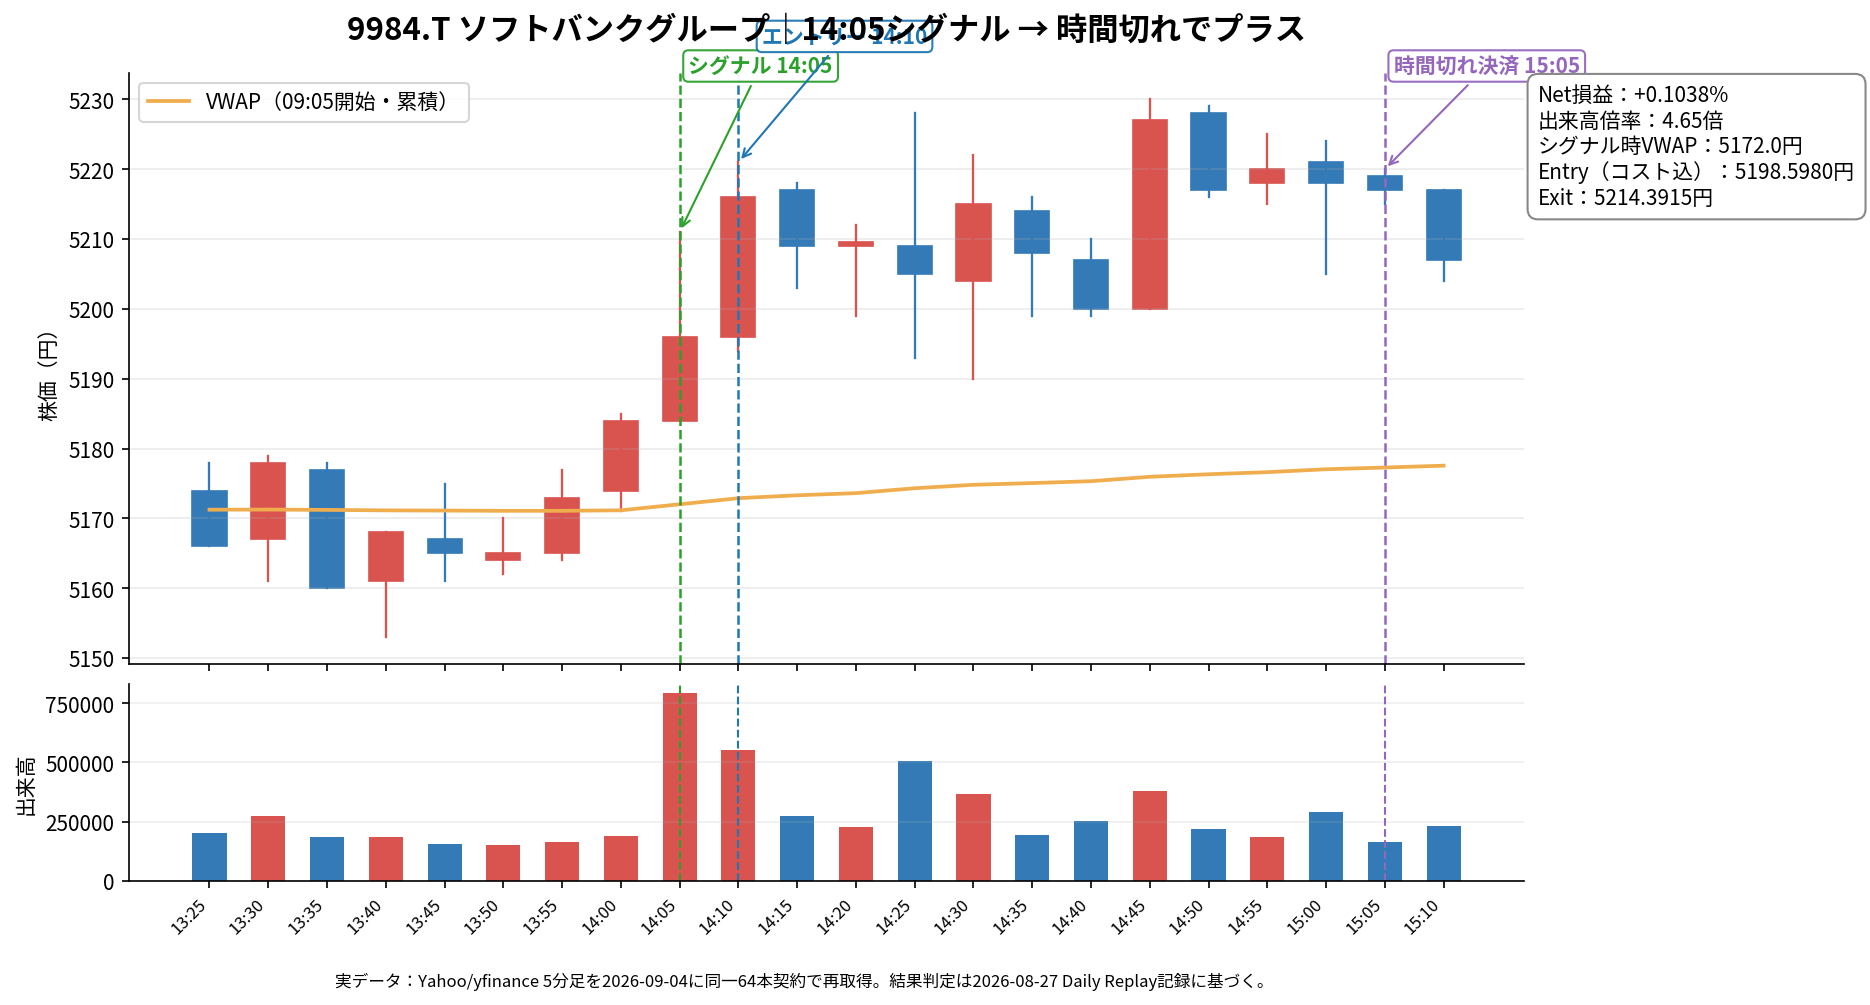
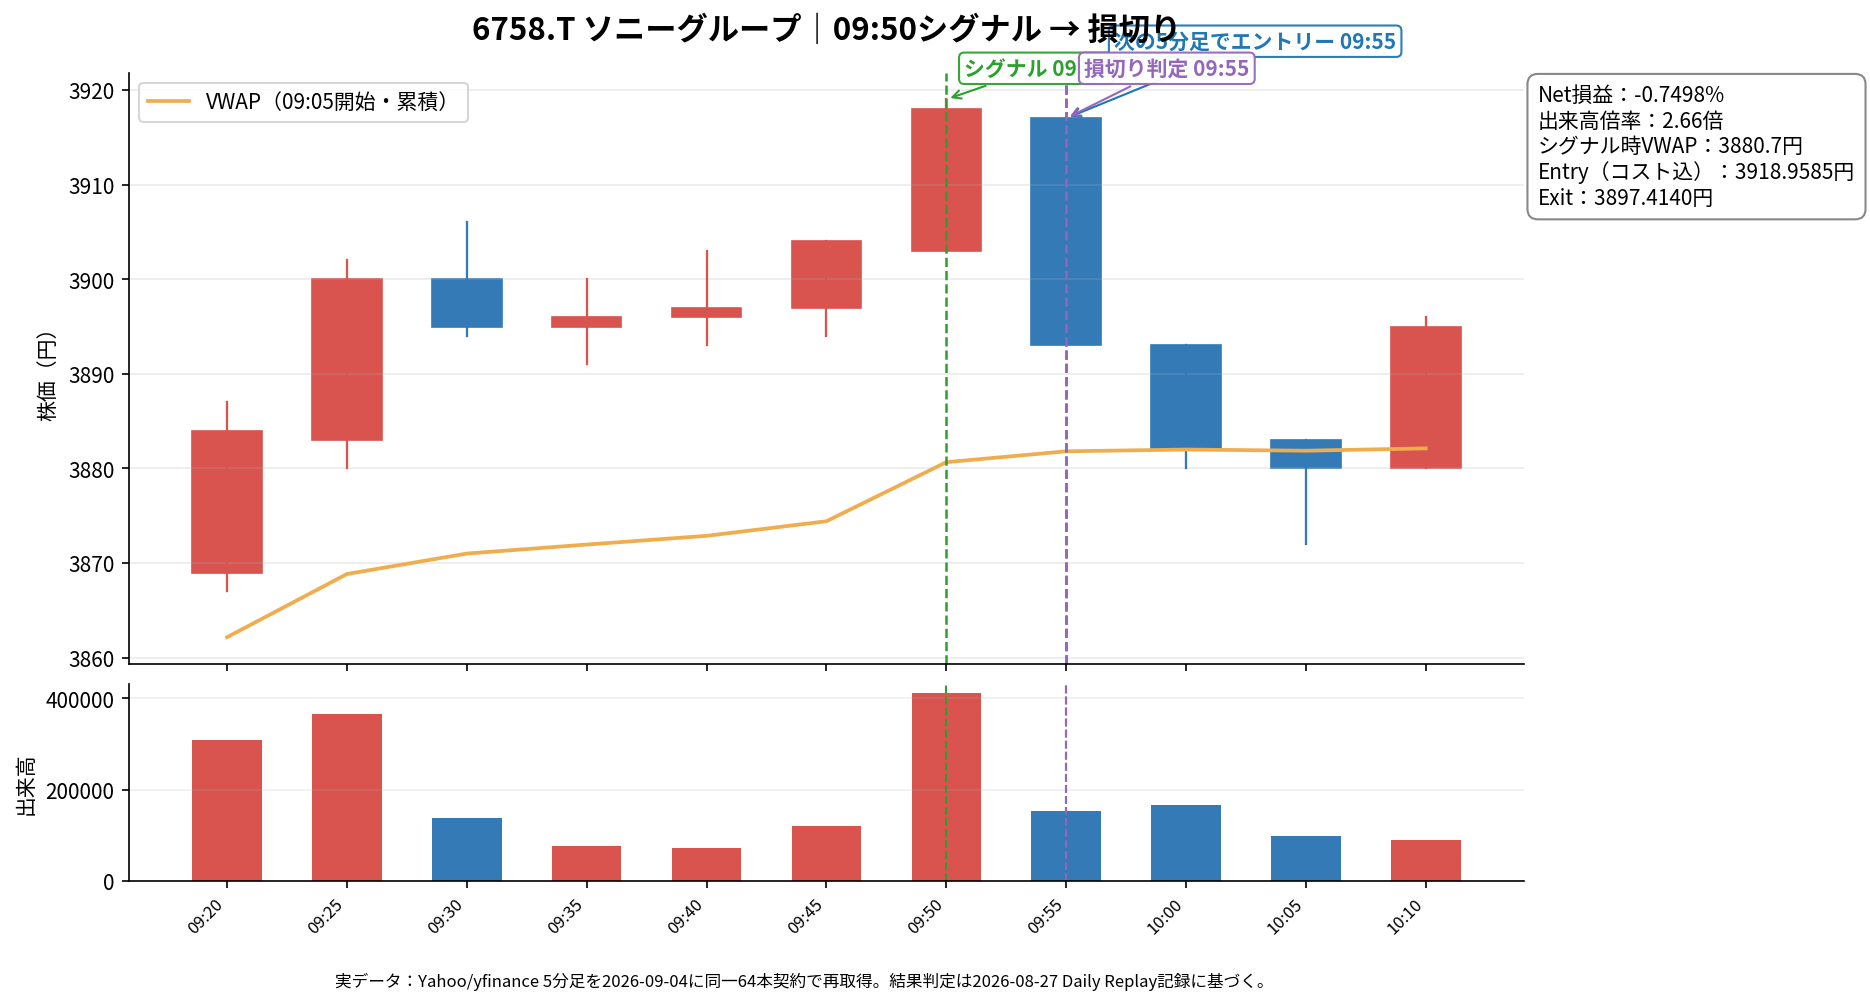
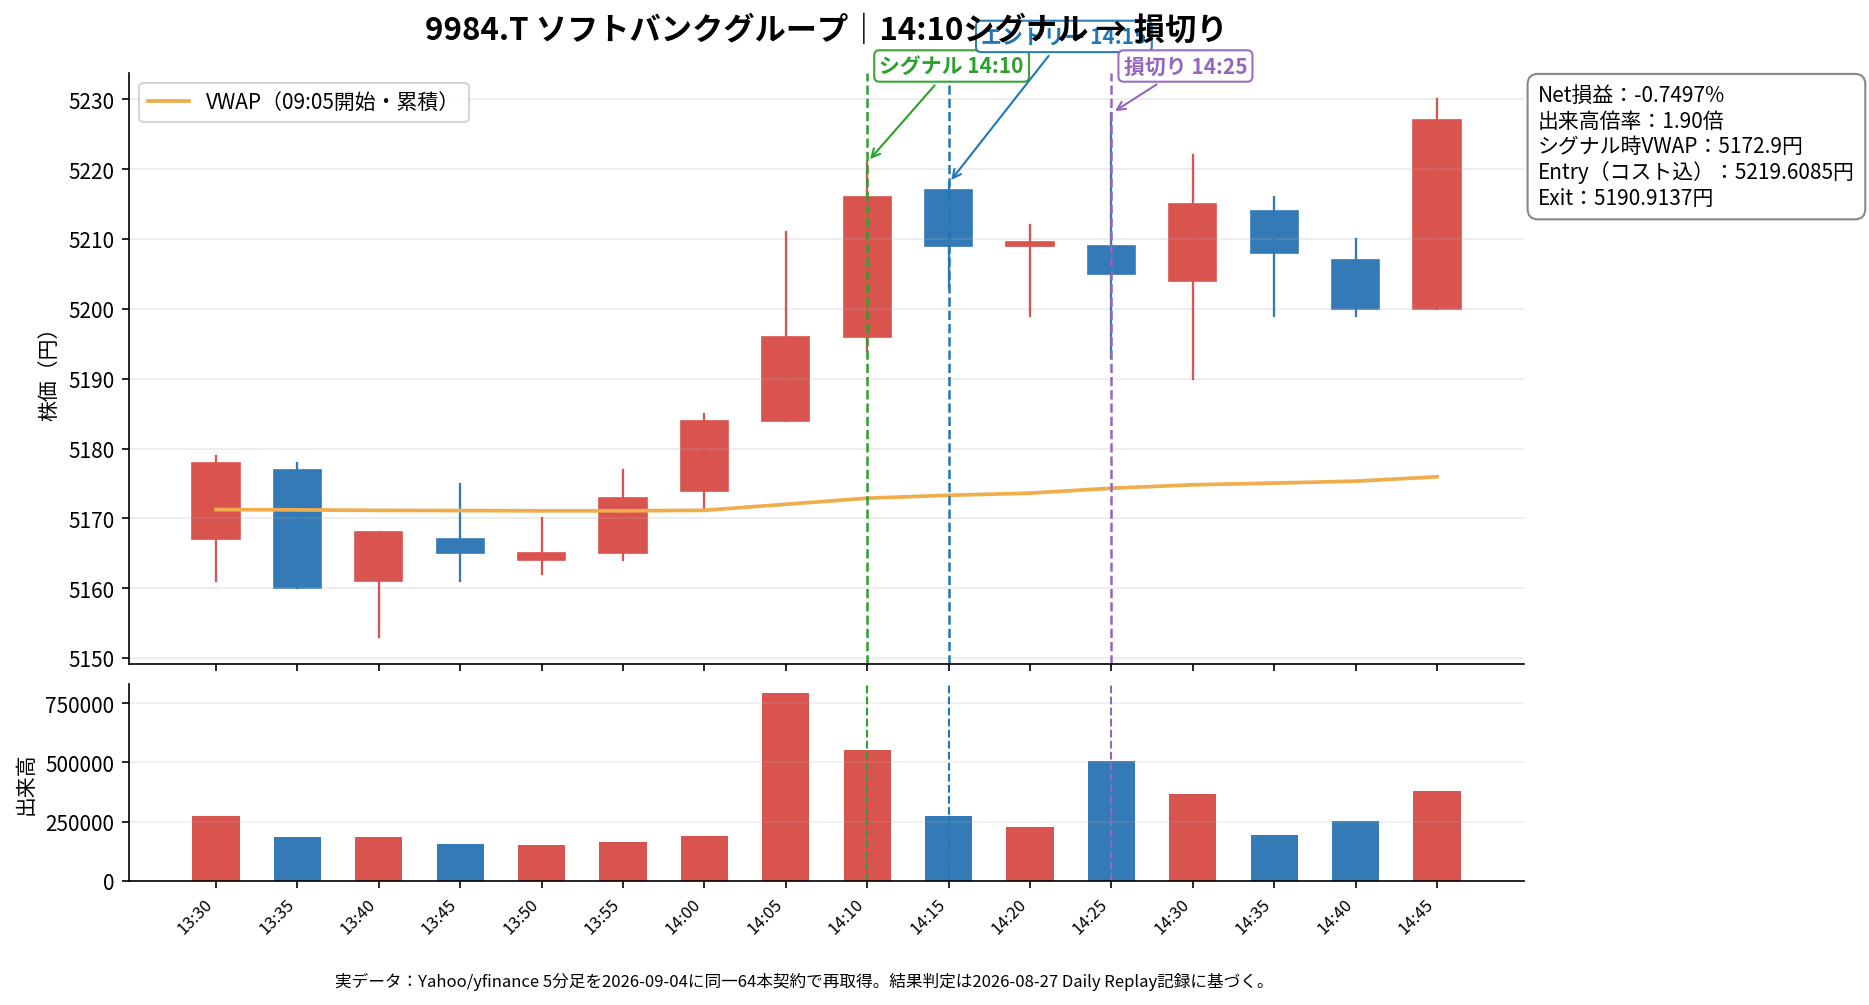
数字だけでは分かりにくいため、初日に発生した3回の買いの合図を実際の5分足で確認します。掲載しているチャートの株価・出来高は、2026年8月27日当日に保存した元データそのものではありません。2026年9月4日に、当時と同じ1日64本のデータ条件でYahoo/yfinanceから再取得したものです。買いの合図が出た時刻・取引開始・決済時刻・損益は、2026年8月27日に実行した市場終了後の検証記録に基づいています。
勝ち:ソフトバンクグループ(9984.T)14:05シグナル
この画像で見るポイント
- 14:05に買いの合図が出て、確定後の次の5分足14:10の始値から取引開始と判定しています。
- 15:05の時間切れで決済し、実質損益は約+0.1038%でした。
負け:ソニーグループ(6758.T)09:50シグナル
この画像で見るポイント
- 09:50に買いの合図が出て、09:55の始値から取引開始と判定しています。
- 同じ09:55の5分足内で損切り条件に達し、実質損益は約-0.7498%でした。
負け:ソフトバンクグループ(9984.T)14:10シグナル
この画像で見るポイント
- 14:10に2回目の買いの合図が出て、14:15の始値から取引開始と判定しています。
- 14:25に損切り。実質損益は約-0.7498%でした。
この3例を見るだけでも、「条件が成立した=必ず勝つ」ではないことが分かります。だからこそ、1日だけで条件を変えず、同じルールのまま20営業日を測ります。
1日負けたからといって、すぐルールを変えない理由
1勝2敗という結果を見ると、「条件が厳しすぎるのでは?」「もっと勝てるルールに直すべきでは?」と思うかもしれません。
しかし、初日の結果だけでルールをいじるのは危険です。
たった1日の数回の取引では、そのルールの本当の力は分かりません。たまたま相場と噛み合わなかっただけの可能性もあれば、逆に勝った1回がたまたま運が良かっただけという可能性もあります。
負けたからといって途中で条件を変えてしまうと、「どのルールなら本当に機能するのか」という検証データがバラバラになり、蓄積されなくなってしまいます。
だからこそ、当実験室では「初日が負け越しでも、あらかじめ決めた20営業日は一切条件を変えずに記録を取り続ける」という原則を徹底します。
「0回」だったトヨタはシステムエラー?
トヨタ(7203.T)は初日のシグナルが「0回」でした。
一見すると「プログラムが壊れて動いていないのでは?」と疑いたくなりますが、これは正常な動作です。
データを確認したところ、初日の株価データ(64本)は正しくすべて取得できていました。その上で「決められた4つの条件をすべて満たす場面が1つもなかった」ため、正しく「買わない」という判断が行われました。
データが途切れて測定不能になったわけではなく、「ルール通りに見て見送った0回」です。何も起きないことも貴重なデータの一部として記録しています。
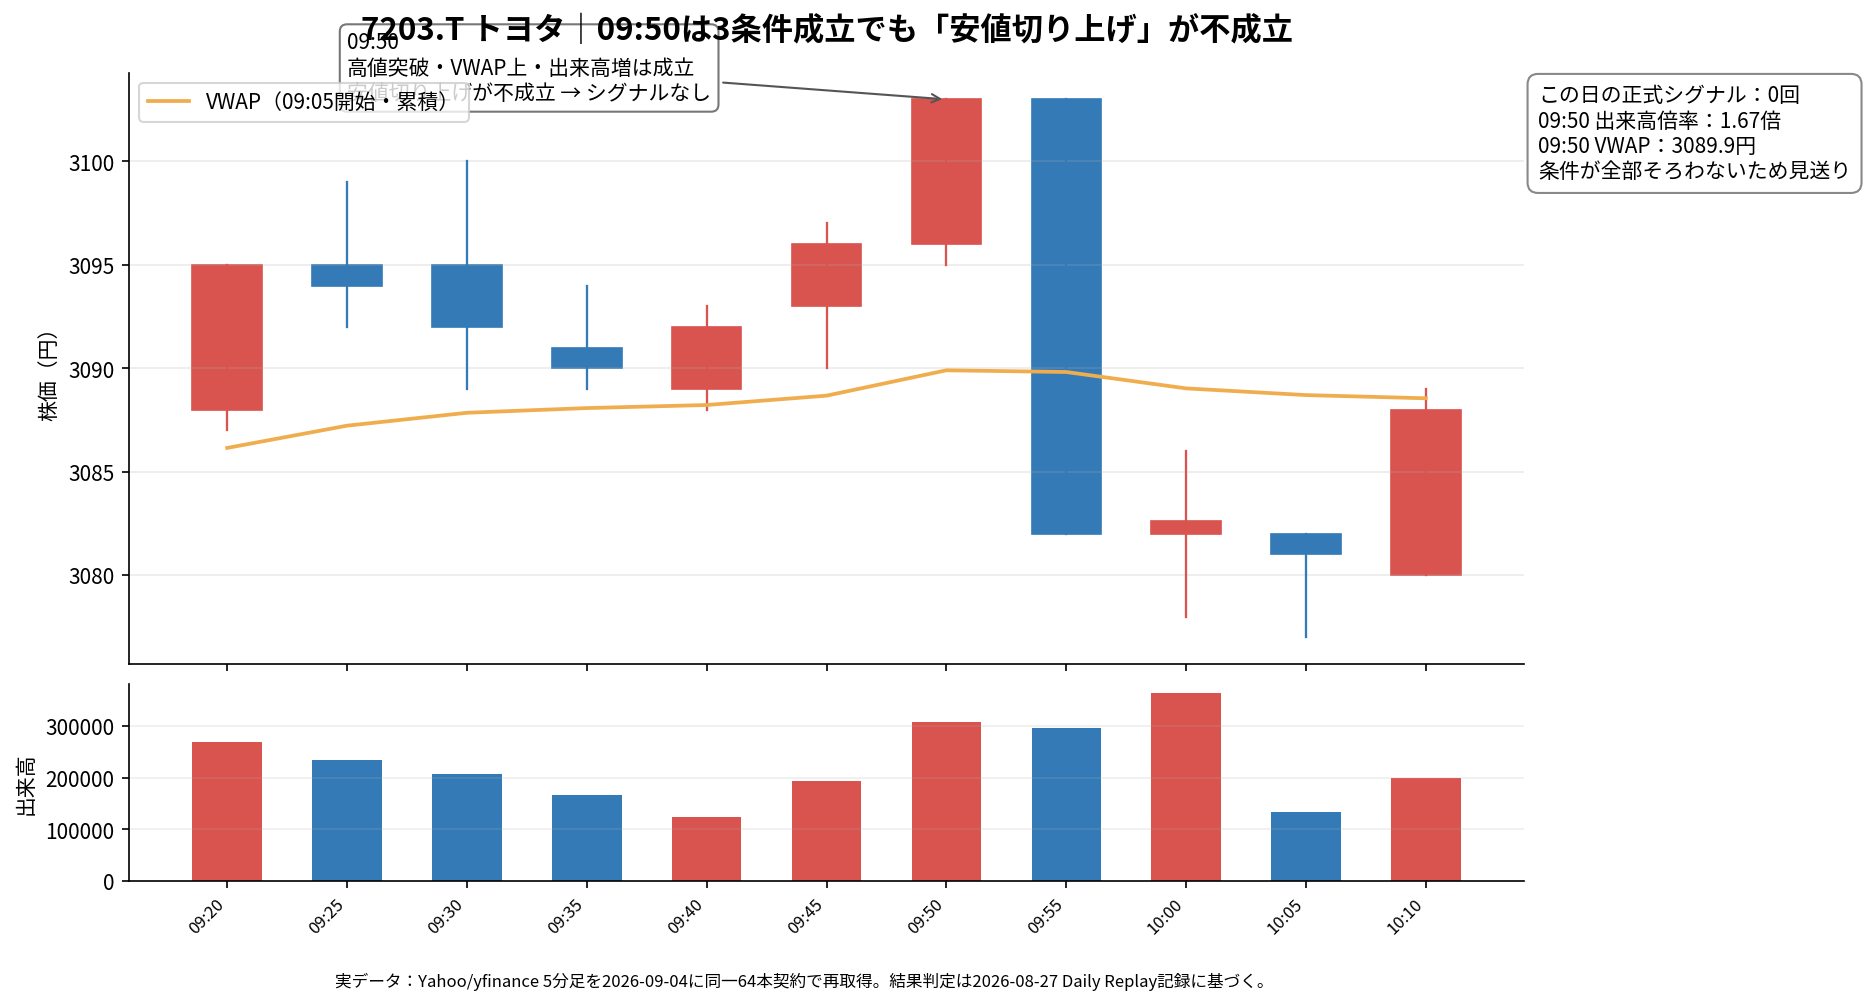
実際の5分足でも確認すると、09:50には高値突破・VWAP相当値(このシステムで5分足から計算する平均価格の目安)より上・出来高増の3条件は成立していましたが、「安値切り上げ」が不成立でした。条件を1つでも満たさないため、この09:50では買いの合図を出していません。なお、下の画像は「見送りになった一例」です。トヨタが1日全体で0件だったこと自体は、この1枚ではなく、1日64本すべてを同じルールで確認した検証ログで判定しています。
この画像で見るポイント
- 09:50では4条件のうち「安値切り上げ」だけが不成立でした。
- この画像は見送りの一例です。終日0件の判定は1日64本すべての検証ログに基づきます。
この検証の前提とルール(誤解を防ぐために)
当ブログでの検証は、読者の皆様に誤解を与えないよう、以下の厳格なルールのもとで実施・公開しています。
- 実際のお金は動かしていません:本物の株価データを使った計算上の検証(ペーパートレード)です。
- リアルタイム取引ではありません:市場が閉じた後に、その日の確定データを使って振り返り検証(Daily Paper Replay)を行っています。
- 1日ごとのシグナル集計です:資金配分や同時に複数買った場合の相互影響(ポートフォリオ評価)は含めず、発生した条件判定(シグナル)ごとの結果を集計しています。
- 事前データは含めません:2026年8月26日の予備診断データは準備段階として扱い、正式な20日間の検証カウント(Day 1)は本日2026年8月27日より開始しています。
詳しい検証条件と技術データ(監査・記録用)
本記事の検証データは、以下の固定条件および実行記録に基づいています。
- 検証対象銘柄:7203.T, 6758.T, 9984.T
- データ契約:各銘柄 64 bars/day(計192 bars)
- シグナル評価時間:09:30 JST 開始 / Cutoff 前場 10:25, 後場 14:20 JST
- 取引条件設定:12-bar hold, fee 0.1% one-way, slippage 0.05% one-way
- GitHub Run ID:33059612941
- Artifact ID:9641123688
- 検証種別:exp-3ticker-daily-replay-64bar-v1(Day 1 / 20日検証)
※当ブログはAIを活用したシステム開発・検証の個人的な実験記録です。特定の銘柄の売買推奨、投資助言、および将来の利益を保証するものではありません。